| Giá bảo hiểm sức khỏe có thể dao động từ vài trăm nghìn đồng/năm đến hơn 100 triệu đồng/năm. Việc lựa chọn một gói bảo hiểm sức khỏe cá nhân phù hợp sẽ giúp bạn chủ động về tài chính và an tâm hơn trước các rủi ro sức khỏe không lường trước. Một số sản phẩm bảo hiểm sức khỏe nổi bật trên thị trường như Bảo hiểm tử kỳ PRUYên Tâm Vui Khỏe, Bảo Hiểm Bán Cùng PRUKhỏe Linh Hoạt,… |
Khi tìm hiểu giá bảo hiểm sức khỏe, nhiều khách hàng thường mong muốn một giải pháp toàn diện vừa chăm sóc y tế, vừa tích hợp các quyền lợi bảo vệ nhân thọ lâu dài. Đây là nhu cầu thiết thực giúp bạn chủ động xây dựng kế hoạch tài chính vững vàng trước mọi biến cố trong tương lai. Hãy cùng tìm hiểu chi tiết về các yếu tố cấu thành chi phí và so sánh những giải pháp bảo hiểm phổ biến trong bài viết dưới đây.
1. Gói bảo hiểm sức khỏe 1 năm bao nhiêu tiền?
Phí gói bảo hiểm sức khỏe có thể dao động từ vài trăm nghìn đồng/năm đến hơn 100 triệu đồng/năm, tùy thuộc vào độ tuổi người tham gia, tình trạng sức khỏe, phạm vi bảo hiểm, hạn mức chi trả, quyền lợi bổ sung và công ty cung cấp bảo hiểm. Để biết chính xác giải pháp chăm sóc sức khỏe cá nhân phù hợp với ngân sách dự kiến, người mua cần cân nhắc kỹ các tiêu chí định phí cơ bản của từng doanh nghiệp bảo hiểm.
Những yếu tố ảnh hưởng đến giá bảo hiểm sức khỏe:
- Độ tuổi tham gia: Độ tuổi là thước đo quan trọng tác động trực tiếp đến rủi ro phát sinh bệnh lý và mức phí bảo hiểm định kỳ. Do đó, người tham gia hợp đồng từ độ tuổi trẻ thường được áp dụng biểu phí ưu đãi và duy trì được hạn mức bảo vệ tài chính.
- Tình trạng sức khỏe: Khách hàng có lịch sử bệnh án phức tạp hoặc mang sẵn bệnh nền thường chịu mức phí bảo hiểm cao hơn hoặc phải chấp nhận điều khoản loại trừ bổ sung. Ngược lại, người có thể trạng hoàn toàn khỏe mạnh sẽ dễ dàng vượt qua khâu thẩm định y tế với mức đóng chuẩn xác và tiết kiệm.
- Quyền lợi bổ sung: Việc tích hợp thêm các dịch vụ y tế tự chọn như khám ngoại trú, nha khoa hay thai sản sẽ làm gia tăng tổng phí hợp đồng mỗi kỳ. Bạn nên đánh giá đúng nhu cầu sử dụng thực tế của bản thân và gia đình để chỉ chọn mua những quyền lợi thực sự cần thiết.
- Công ty cung cấp: Mỗi doanh nghiệp bảo hiểm sẽ có chính sách định phí, điều khoản bồi thường và quy mô mạng lưới cơ sở y tế liên kết bảo lãnh riêng biệt. Những đơn vị bảo hiểm uy tín lâu đời thường mang lại các giải pháp bảo vệ cân bằng tối ưu giữa chất lượng dịch vụ và quyền lợi thực tế của người tham gia.
- Phạm vi bảo hiểm và hạn mức chi trả: Những chương trình thiết lập hạn mức bảo vệ hàng tỷ đồng kèm phạm vi điều trị tại các bệnh viện quốc tế trên toàn cầu sẽ đòi hỏi mức đóng tương xứng. Trong khi đó, việc lựa chọn hạn mức chi trả cơ bản tại các cơ sở y tế nội địa sẽ giúp khách hàng giảm nhẹ đáng kể chi phí hàng năm.
2. Tại sao nên mua gói bảo hiểm sức khỏe cá nhân?
Mua bảo hiểm sức khỏe cá nhân mang lại nhiều lợi ích thiết thực, giúp bạn xây dựng một tấm lá chắn tài chính vững chắc trước rủi ro bệnh tật. Hãy cùng khám phá những lý do vì sao đây là một khoản đầu tư thông minh cho tương lai của bạn.
- Giảm gánh nặng chi phí khám chữa bệnh: Bảo hiểm sức khỏe giúp chi trả một phần hoặc toàn bộ chi phí y tế đắt đỏ, từ tiền giường bệnh, phẫu thuật đến các chi phí điều trị chuyên sâu. Điều này giúp bạn và gia đình không bị áp lực tài chính khi không may gặp rủi ro sức khỏe.
- Chủ động lựa chọn dịch vụ chăm sóc sức khỏe: Với bảo hiểm sức khỏe cá nhân, bạn có quyền tự do lựa chọn cơ sở y tế uy tín trong hệ thống bảo lãnh viện phí, bao gồm cả các bệnh viện quốc tế. Bạn sẽ được tiếp cận dịch vụ chăm sóc sức khỏe chất lượng cao mà không cần quá lo lắng về chi phí.
- Bổ sung quyền lợi ngoài bảo hiểm y tế: Bảo hiểm sức khỏe thương mại cung cấp nhiều quyền lợi vượt trội so với bảo hiểm y tế nhà nước. Các quyền lợi này có thể bao gồm điều trị ngoại trú, nha khoa, thai sản, và chi trả cho các loại thuốc không nằm trong danh mục của BHYT.
- An tâm hơn trước những rủi ro sức khỏe: Sở hữu một hợp đồng bảo hiểm sức khỏe giúp bạn có tâm lý vững vàng và an tâm hơn để tận hưởng cuộc sống. Bạn biết rằng mình đã có một kế hoạch dự phòng tài chính hiệu quả cho những tình huống y tế khẩn cấp.
- Linh hoạt lựa chọn theo nhu cầu và ngân sách: Thị trường bảo hiểm hiện nay cung cấp đa dạng các gói sản phẩm với mức phí và quyền lợi khác nhau. Khi đã hiểu rõ lợi ích, việc tìm hiểu gói bảo hiểm sức khỏe 1 năm bao nhiêu tiền sẽ trở nên dễ dàng hơn khi bạn biết mình cần gì và có thể linh hoạt lựa chọn gói bảo hiểm phù hợp.
- Tăng sự chủ động trong kế hoạch bảo vệ: Thay vì phụ thuộc vào các chính sách chung, bảo hiểm sức khỏe cá nhân cho phép bạn tự thiết kế kế hoạch bảo vệ riêng. Bạn có thể chủ động chọn hạn mức, phạm vi bảo hiểm và các quyền lợi bổ sung theo mong muốn.
3. Có những loại bảo hiểm sức khỏe nào?
Thị trường bảo hiểm hiện nay cung cấp nhiều loại bảo hiểm đa dạng bao gồm bảo hiểm chăm sóc sức khỏe, bảo hiểm trợ cấp viện phí, bảo hiểm tai nạn và bảo hiểm bệnh hiểm nghèo. Mời bạn đọc cùng tham khảo nội dung chi tiết dưới đây.
3.1 Bảo hiểm chăm sóc sức khỏe
Đây là dòng sản phẩm phổ biến giúp hỗ trợ thanh toán các chi phí y tế thực tế phát sinh khi điều trị nội trú, ngoại trú hoặc phẫu thuật do ốm đau và tai nạn. Với hệ thống bảo lãnh viện phí rộng khắp, sản phẩm mang lại sự thuận tiện tối đa và giảm nhẹ gánh nặng tiền bạc cho người bệnh trong suốt quá trình khám chữa bệnh.
3.2 Bảo hiểm sức khỏe trợ cấp viện phí
Loại hình này chi trả một khoản tiền mặt cố định cho mỗi ngày người tham gia phải nằm viện điều trị qua đêm theo chỉ định của bác sĩ. Nguồn hỗ trợ tài chính thiết thực này giúp bù đắp khoản thu nhập bị gián đoạn trong thời gian dưỡng bệnh và hỗ trợ chi trả các sinh hoạt phí phát sinh cho người thân chăm sóc.
3.3 Bảo hiểm tai nạn
Sản phẩm được thiết kế chuyên biệt nhằm bảo vệ tài chính trước những tổn thất thân thể, thương tật tạm thời, thương tật vĩnh viễn hoặc tử vong do biến cố tai nạn bất ngờ. Mức bồi thường sẽ được doanh nghiệp chi trả minh bạch dựa trên bảng tỷ lệ thương tật thực tế hoặc toàn bộ số tiền bảo hiểm đã cam kết ban đầu.
3.4 Bảo hiểm cho bệnh hiểm nghèo
Chương trình bảo hiểm này sẽ lập tức chi trả một khoản tiền lớn một lần ngay khi người tham gia có chẩn đoán mắc các bệnh lý nghiêm trọng trong danh mục như ung thư, đột quỵ hay nhồi máu cơ tim. Số tiền chi trả kịp thời tạo điểm tựa kinh tế vững chắc để bệnh nhân tiếp cận các phác đồ điều trị chuyên sâu và an tâm phục hồi sức khỏe.
>> Xem thêm: Bảo hiểm ung thư là gì? Khi nào nên mua là tốt nhất?
4. So sánh các gói bảo hiểm sức khỏe phổ biến hiện nay
Thị trường hiện nay cung cấp nhiều lựa chọn chất lượng như bảo hiểm bán cùng PRUKhỏe Linh Hoạt, PRU-VUI SỐNG cùng các gói bảo hiểm sức khỏe Song An, MIC Care và VBI Care. Dưới đây là phân tích chi tiết về quyền lợi và đặc điểm của từng sản phẩm nhằm giúp bạn dễ dàng chọn được gói bảo vệ phù hợp.
4.1 Bảo hiểm tử kỳ PRUYên Tâm Vui Khỏe
Prudential là một trong những doanh nghiệp bảo hiểm nhân thọ uy tín hàng đầu với lịch sử hoạt động bền vững và mạng lưới phục vụ rộng khắp cả nước. Thương hiệu mang đến nhiều giải pháp bảo hiểm đa dạng, từ bảo hiểm chăm sóc sức khỏe, bảo hiểm bệnh hiểm nghèo đến bảo hiểm hỗ trợ viện phí, giúp khách hàng tăng cường bảo vệ tài chính trước những rủi ro trong cuộc sống.
Sản phẩm Bảo hiểm tử kỳ PRUYên Tâm Vui Khỏe mang đến quyền lợi bảo vệ trước rủi ro tử vong cho ba hoặc mẹ, với số tiền bảo hiểm chi trả lên đến 100% được xác định sau khi khấu trừ các khoản nợ theo quy định hợp đồng. Sản phẩm có thiết kế linh hoạt, phù hợp với khả năng tài chính gia đình và có thể kết hợp nhiều sản phẩm bảo hiểm bán cùng để bổ trợ quyền lợi bảo vệ.
4.2 Sản phẩm Bảo Hiểm Bán Cùng PRUKhỏe Linh Hoạt
Sản phẩm Bảo Hiểm Bán Cùng PRUKhỏe Linh Hoạt (“PRUKhỏe Linh Hoạt”) là giải pháp bảo hiểm sức khỏe linh hoạt, được thiết kế đính kèm cùng bảo hiểm nhân thọ chính nhằm nâng cao tấm lá chắn y tế cho khách hàng. Sản phẩm mang lại sự chủ động cao cho người tham gia với những quyền lợi chính:
- Chương trình bảo hiểm sức khỏe thiết kế linh hoạt: Cho phép người tham gia tùy chọn quyền lợi chăm sóc theo ưu tiên riêng của bản thân và gia đình.
- Phạm vi bảo vệ rộng: Có thể mở rộng phạm vi địa lý lên đến Toàn Cầu và gia tăng hạn mức khi cần thiết.
- Bảo vệ sớm: Giúp người tham gia có thể chủ động xây dựng kế hoạch bảo vệ y tế vững vàng ngay từ sớm.
4.3 Sản phẩm bảo hiểm nghiệp vụ sức khỏe PRU-VUI SỐNG
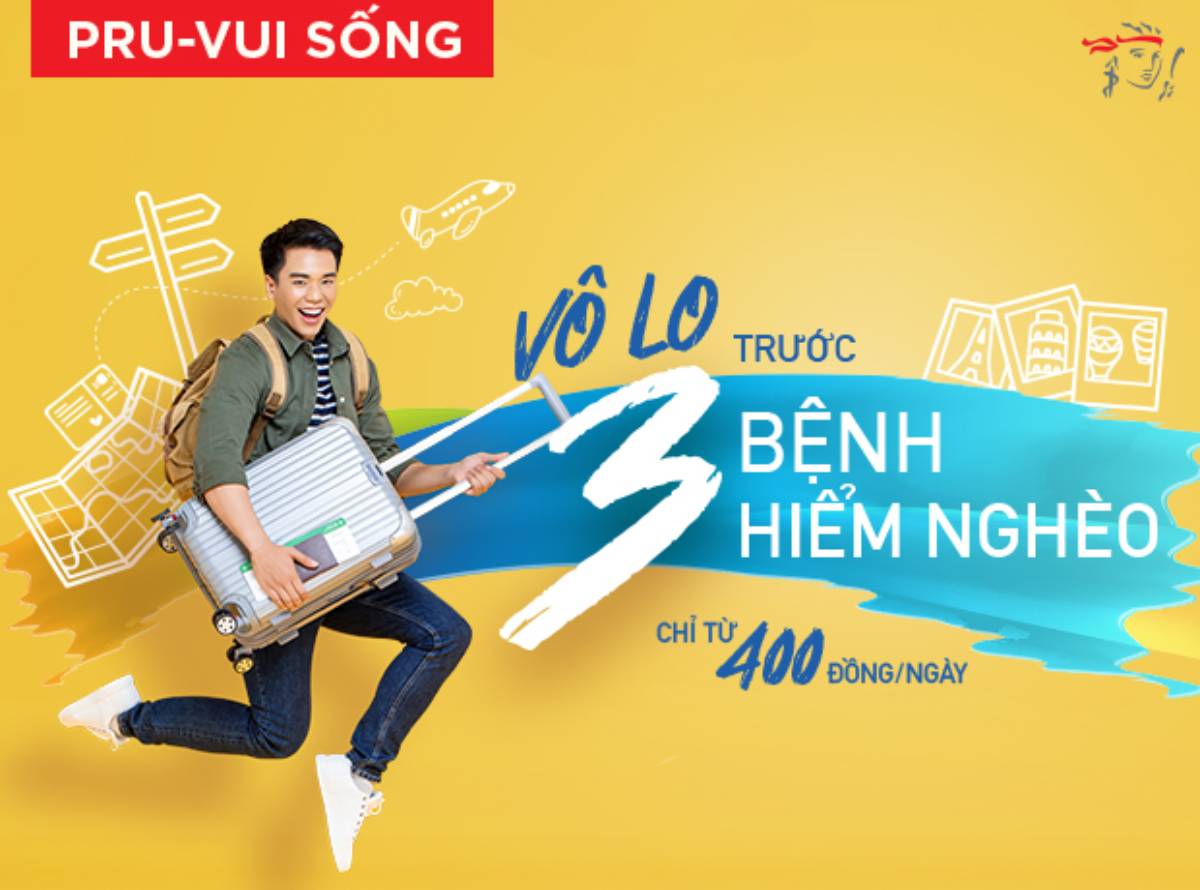
Sản phẩm bảo hiểm nghiệp vụ sức khỏe PRU-VUI SỐNG (“PRU-VUI SỐNG”) là giải pháp tài chính trực tuyến mang tính đột phá, hỗ trợ bảo vệ trước rủi ro mắc 3 bệnh hiểm nghèo với mức phí chỉ từ 400 đồng/ngày. Đây là phương án dự phòng y tế lý tưởng dành cho người trẻ mong muốn chủ động thiết lập nguồn quỹ bảo vệ sức khỏe với chi phí tối ưu.
Sản phẩm mang lại sự an tâm vững chắc thông qua các quyền lợi chính nổi bật:
- Bảo vệ trước rủi ro mắc bệnh Ung thư: Hỗ trợ nguồn tài chính kịp thời ngay khi có chẩn đoán mắc bệnh, giúp người tham gia giảm bớt gánh nặng viện phí điều trị.
- Bảo vệ trước rủi ro mắc Đột quỵ/ Nhồi máu cơ tim: Đồng hành chi trả trước hai biến cố tim mạch và mạch máu não nghiêm trọng, tạo điểm tựa để bệnh nhân an tâm tiếp cận các phác đồ y khoa hiện đại.
- Thủ tục tham gia tiện lợi: Quy trình đăng ký đơn giản chỉ với 3 bước hoàn toàn trực tuyến, không cần khám.
4.4 Bảo hiểm sức khỏe Song An
Bảo hiểm sức khỏe Song An của Bảo Việt là một lựa chọn phổ biến, mang đến sự an tâm với quyền lợi bảo hiểm cơ bản lên đến 454 triệu đồng/năm. Sản phẩm này có nhiều chương trình từ cơ bản đến cao cấp, phù hợp với nhiều đối tượng khách hàng và ngân sách khác nhau. Khách hàng có thể lựa chọn thêm các quyền lợi bổ sung như ngoại trú, nha khoa, thai sản để tăng cường phạm vi bảo vệ.
4.5 Bảo hiểm sức khỏe MIC CARE
Bảo hiểm sức khỏe MIC CARE là sản phẩm của Tổng Công ty Cổ phần Bảo hiểm Quân đội (MIC), được thiết kế với nhiều gói linh hoạt, phù hợp với nhu cầu và khả năng tài chính của từng cá nhân và gia đình. Sản phẩm chi trả cho các chi phí y tế nội trú, ngoại trú, tai nạn, và các quyền lợi bổ sung khác. Với mạng lưới bảo lãnh viện phí rộng khắp cả nước, MIC CARE mang lại sự thuận tiện tối đa cho khách hàng khi khám chữa bệnh.
4.6 Bảo hiểm sức khỏe VBI Care
Bảo hiểm sức khỏe VBI Care của Bảo hiểm VietinBank là một trong những sản phẩm bảo hiểm sức khỏe được ưa chuộng hiện nay nhờ thủ tục tham gia đơn giản và quyền lợi hấp dẫn. Gói bảo hiểm này cung cấp sự bảo vệ toàn diện với các quyền lợi chính như tử vong do tai nạn, chi phí y tế nội trú và phẫu thuật. Khách hàng cũng có thể linh hoạt chọn thêm các quyền lợi ngoại trú, nha khoa, thai sản để phù hợp với nhu cầu cá nhân.
Bảng dưới đây tổng hợp các sản phẩm bảo hiểm sức khỏe nổi bật kèm theo quyền lợi tiêu biểu để bạn dễ dàng so sánh và lựa chọn.
| Tên sản phẩm | Quyền lợi nổi bật |
| Sản phẩm Bảo hiểm tử kỳ PRUYên Tâm Vui Khỏe | – Hỗ trợ bảo vệ tài chính trước rủi ro tử vong cho cha/mẹ với số tiền bảo hiểm chi trả lên tới 100%. – Thiết kế linh hoạt, phù hợp với điều kiện kinh tế và ngân sách của từng gia đình. – Dễ dàng đính kèm thêm các sản phẩm bổ trợ để gia tăng phạm vi bảo vệ sức khỏe toàn diện. |
| Sản phẩm Bảo Hiểm Bán Cùng PRUKhỏe Linh Hoạt | – Gói bổ trợ chăm sóc y tế chuyên sâu, đính kèm thuận tiện cùng hợp đồng nhân thọ chính. – Cho phép nâng hạn mức chi trả và mở rộng phạm vi địa lý bảo vệ lên tới quy mô Toàn Cầu. – Tự do thiết kế và tùy chọn các quyền lợi y tế theo nhu cầu chăm sóc sức khỏe riêng của bản thân. |
| Sản phẩm bảo hiểm nghiệp vụ sức khỏe PRU-VUI SỐNG | – Điểm tựa tài chính kịp thời trước nguy cơ mắc 3 bệnh hiểm nghèo: Ung thư, Đột quỵ và Nhồi máu cơ tim. – Mức phí dễ tiếp cận chỉ từ 400 đồng/ngày, hỗ trợ giảm nhẹ áp lực viện phí cho người trẻ. – Thủ tục đăng ký trực tuyến siêu tốc chỉ với 3 bước, hoàn toàn không cần khám sức khỏe đầu vào. |
| Bảo hiểm sức khỏe Song An (Bảo Việt) | – Hạn mức chi trả bảo hiểm cơ bản lên đến 454 triệu đồng/năm. – Đa dạng phân hạng gói từ cơ bản đến nâng cao, linh hoạt bổ sung thêm quyền lợi ngoại trú, nha khoa và thai sản. |
| Bảo hiểm sức khỏe MIC CARE | – Thanh toán chi phí y tế điều trị nội trú, ngoại trú, phẫu thuật và tai nạn bất ngờ. – Nhiều chương trình linh hoạt theo ngân sách cùng hệ thống bảo lãnh viện phí rộng khắp cả nước. |
| Bảo hiểm sức khỏe VBI Care | – Chi trả quyền lợi tử vong do tai nạn, hỗ trợ chi phí phẫu thuật và nằm viện điều trị nội trú. – Tùy chọn mở rộng bảo vệ ngoại trú, thai sản, nha khoa với thủ tục đăng ký tiện lợi, nhanh chóng. |
5. Các câu hỏi thường gặp khác
Bên cạnh giá bảo hiểm sức khỏe, dưới đây là giải đáp một số thắc mắc thường gặp mà bạn có thể tham khảo thêm:
5.1 Có nên mua gói bảo hiểm sức khỏe giá rẻ không?
Gói bảo hiểm sức khỏe giá rẻ có thể phù hợp với người có ngân sách hạn chế hoặc nhu cầu bảo vệ cơ bản. Tuy nhiên, bạn nên kiểm tra kỹ hạn mức chi trả, phạm vi bảo hiểm, thời gian chờ và các trường hợp loại trừ để bảo đảm quyền lợi phù hợp với nhu cầu chăm sóc sức khỏe.
5.2 Mua bảo hiểm sức khỏe cá nhân có cần khám sức khỏe trước không?
Điều này còn tùy vào từng sản phẩm cụ thể, độ tuổi và tình trạng sức khỏe của người tham gia. Một số công ty bảo hiểm có thể yêu cầu khám sức khỏe trước khi cấp hợp đồng để đánh giá rủi ro chính xác, trong khi một số sản phẩm khác lại miễn thủ tục này.
5.3 Nên chọn gói bảo hiểm sức khỏe theo tiêu chí nào?
Bạn nên cân nhắc các tiêu chí như ngân sách đóng hàng năm, nhu cầu khám chữa bệnh, hạn mức chi trả, quyền lợi nội trú và ngoại trú. Ngoài ra, nên ưu tiên chọn sản phẩm từ công ty uy tín, có mạng lưới bảo lãnh viện phí rộng và dịch vụ khách hàng chuyên nghiệp, chẳng hạn như Prudential.
Hy vọng bài viết đã giúp bạn hiểu rõ hơn về giá bảo hiểm sức khỏe và các yếu tố liên quan để đưa ra lựa chọn phù hợp. Việc đầu tư vào một gói bảo hiểm sức khỏe là bước đi thông minh để bảo vệ bản thân và gia đình trước những rủi ro tài chính do ốm đau, bệnh tật.